Préparer un séjour au Canada impose d’anticiper une réalité méconnue : contrairement à un résident canadien, un visiteur étranger ne bénéficie d’aucune prise en charge publique pour ses soins de santé. Une simple consultation médicale, un passage aux urgences ou une hospitalisation sont facturés au tarif privé intégral. Pour éviter une dépense imprévue pouvant atteindre plusieurs centaines, voire plusieurs milliers de dollars canadiens, mieux vaut connaître les ordres de grandeur appliqués et évaluer objectivement la nécessité d’une couverture avant le départ.
Le système de santé canadien repose sur des régimes provinciaux réservés aux résidents. Un touriste consulte donc dans les mêmes conditions tarifaires qu’un patient privé, sans aucun remboursement automatique ni plafond protecteur. Cette réalité financière justifie un examen attentif des montants pratiqués et des solutions disponibles, sans céder à l’alarmisme ni sous-estimer le risque réel.
Combien coûte réellement une consultation médicale au Canada sans assurance ?
Une consultation de médecin généraliste pour un visiteur étranger au Canada se situe généralement dans une fourchette de quelques dizaines à quelques centaines de dollars canadiens, selon la province, le type d’établissement et la nature de l’acte médical. Pour une consultation externe standard dans une clinique sans rendez-vous, appelée walk-in clinic, les tarifs appliqués aux non-résidents oscillent fréquemment autour de 100 à 300 dollars canadiens pour une visite simple, hors examens complémentaires.
Ordre de grandeur : Une consultation de médecin généraliste facturée à un visiteur étranger coûte typiquement entre 100 et 300 dollars canadiens dans une clinique sans rendez-vous, montant auquel s’ajoutent les éventuels examens ou médicaments prescrits.
Certaines destinations imposent une assurance obligatoire à l’entrée, comme l’assurance voyage pour la thaïlande. Au Canada, bien que la souscription ne soit pas systématiquement exigée pour tous les profils de voyageurs, les tarifs médicaux appliqués aux visiteurs rendent cette protection particulièrement pertinente.
Les consultations de spécialistes atteignent des montants nettement supérieurs, souvent compris entre 200 et 600 dollars canadiens ou davantage, selon la discipline et la durée de l’examen. Ces tarifs peuvent varier d’une province à l’autre, car chaque régime provincial d’assurance maladie fixe ses propres barèmes pour la facturation des non-résidents. À titre indicatif, selon la RAMQ, le tarif officiel d’une consultation externe standard en facturation interprovinciale s’élève à 440 dollars depuis avril 2024, ce barème concernant la facturation entre provinces canadiennes et non les visiteurs étrangers.
| Type de consultation | Fourchette indicative (CAD) |
|---|---|
| Médecin généraliste (walk-in clinic) | 100 – 300 $ |
| Médecin spécialiste | 200 – 600 $ et plus |
| Consultation externe hospitalière | 300 – 600 $ |
Ces montants constituent des ordres de grandeur à vérifier localement avant le départ ou sur place, car ils dépendent de facteurs multiples : province visitée, établissement consulté, actes effectués et éventuels examens prescrits. Les tarifs évoluent régulièrement et peuvent être modifiés sans préavis par les autorités sanitaires provinciales. Aucun remboursement automatique n’intervient pour un visiteur étranger, le montant affiché étant intégralement à sa charge sauf couverture privée préalable.
Pourquoi les visiteurs étrangers paient leurs soins au Canada
Le système de santé canadien repose sur un principe fondamental : l’accès aux soins publics financés par l’État est réservé aux résidents couverts par un régime provincial d’assurance maladie. Chaque province administre son propre régime, comme la Régie de l’assurance maladie du Québec (RAMQ) au Québec ou le régime de santé de l’Ontario. Ces régimes couvrent les résidents permanents et les citoyens canadiens remplissant les conditions de résidence, mais excluent explicitement les visiteurs étrangers de passage.
Un touriste français consulte donc dans les mêmes conditions tarifaires qu’un patient privé, sans bénéficier de la prise en charge publique dont profite un résident canadien présentant sa carte santé valide. Selon Nova Scotia Health, un visiteur sans carte santé canadienne valide est responsable du coût de ses soins hospitaliers, facturés selon un tarif quotidien auquel s’ajoutent séparément les honoraires du médecin.
La Sécurité sociale française ne rembourse généralement pas les soins médicaux reçus au Canada, sauf exceptions limitées à confirmer auprès de l’assurance maladie avant le départ. Contrairement aux pays de l’Union européenne couverts par la Carte européenne d’assurance maladie, le Canada ne fait l’objet d’aucune convention de sécurité sociale avec la France permettant une prise en charge directe ou un remboursement automatique des frais médicaux engagés sur place. Un voyageur réglant une consultation ou une hospitalisation au Canada supporte donc l’intégralité de la dépense, sauf souscription préalable d’une couverture privée adaptée.
Certains programmes d’entrée au Canada exigent même une preuve d’assurance maladie ou de fonds suffisants pour le séjour. Selon Immigration, Réfugiés et Citoyenneté Canada, certains types de demande, comme le visa de visiteur, la fiche du visiteur ou le super visa, peuvent exiger une preuve d’assurance maladie ou de fonds suffisants pour le séjour au Canada. Cette exigence varie selon le profil du voyageur et doit être vérifiée auprès des autorités d’immigration avant le départ.
Quels tarifs prévoir en cas d’urgence ou d’hospitalisation ?
Un passage en salle d’urgence pour un visiteur étranger entraîne des frais nettement supérieurs à ceux d’une simple consultation. Les montants appliqués par les hôpitaux canadiens aux non-résidents varient selon la gravité du cas et les actes pratiqués, mais se situent fréquemment entre 500 et 1 500 dollars canadiens pour une visite aux urgences sans hospitalisation, auxquels s’ajoutent les honoraires du médecin urgentiste facturés séparément.
Si l’état de santé nécessite une hospitalisation, les tarifs quotidiens appliqués aux visiteurs étrangers atteignent rapidement des montants élevés. Une journée d’hospitalisation peut être facturée entre 2 000 et 5 000 dollars canadiens ou davantage, selon la province, le type de soins prodigués et les examens réalisés. Ces frais incluent généralement la chambre et les services hospitaliers de base, mais excluent souvent les honoraires médicaux, les médicaments administrés et les examens d’imagerie spécialisés, facturés en supplément.
2 000 à 5 000 $CAD par jour
Ordre de grandeur des frais d’hospitalisation pour un visiteur étranger au Canada, hors honoraires médicaux et examens complémentaires.
Le rapatriement sanitaire vers la France constitue un risque financier majeur rarement anticipé. En cas d’urgence médicale grave nécessitant un transport médicalisé aérien depuis le Canada, les frais peuvent atteindre plusieurs dizaines de milliers d’euros. Ces montants élevés justifient l’examen attentif des garanties de rapatriement proposées par les assurances voyage et les cartes bancaires premium, dont les plafonds sont souvent insuffisants pour couvrir ce type d’intervention.
Caractère indicatif des montants : Les tarifs mentionnés constituent des ordres de grandeur à confirmer auprès des établissements de santé provinciaux et des autorités sanitaires officielles. Ils peuvent évoluer sans préavis et varier significativement d’une province à l’autre.
Comment choisir une couverture adaptée avant le départ
Vérifier ligne par ligne les garanties d’une carte bancaire premium constitue la première démarche avant de souscrire une assurance voyage dédiée. Les cartes haut de gamme proposent généralement une couverture des frais médicaux à l’étranger, mais imposent des conditions d’activation strictes et des plafonds souvent limités. La garantie ne s’applique fréquemment qu’aux séjours de moins de 90 jours et nécessite que le voyage ait été réglé avec la carte concernée. Les exclusions portent régulièrement sur les affections préexistantes, les sports à risque et certaines activités de plein air pratiquées au Canada.
Les plafonds de remboursement des frais médicaux varient selon le type de carte, oscillant généralement entre 10 000 et 150 000 euros pour les cartes premium et haut de gamme. Ces montants peuvent sembler élevés, mais s’avèrent rapidement insuffisants en cas d’hospitalisation prolongée ou de rapatriement sanitaire. Le montant du remboursement des frais hospitaliers dépend également des franchises appliquées et des conditions d’intervention de l’assistance, à vérifier impérativement dans les conditions générales du contrat.
Garanties essentielles pour un séjour au Canada
- Frais médicaux et d’hospitalisation couverts avec un plafond adapté au risque canadien, idéalement supérieur à 200 000 euros
- Rapatriement sanitaire sans franchise ni limitation de distance
- Assistance 24 heures sur 24 joignable depuis le Canada
- Couverture des sports et activités de plein air pratiqués sur place
- Absence d’exclusion pour les affections antérieures stables
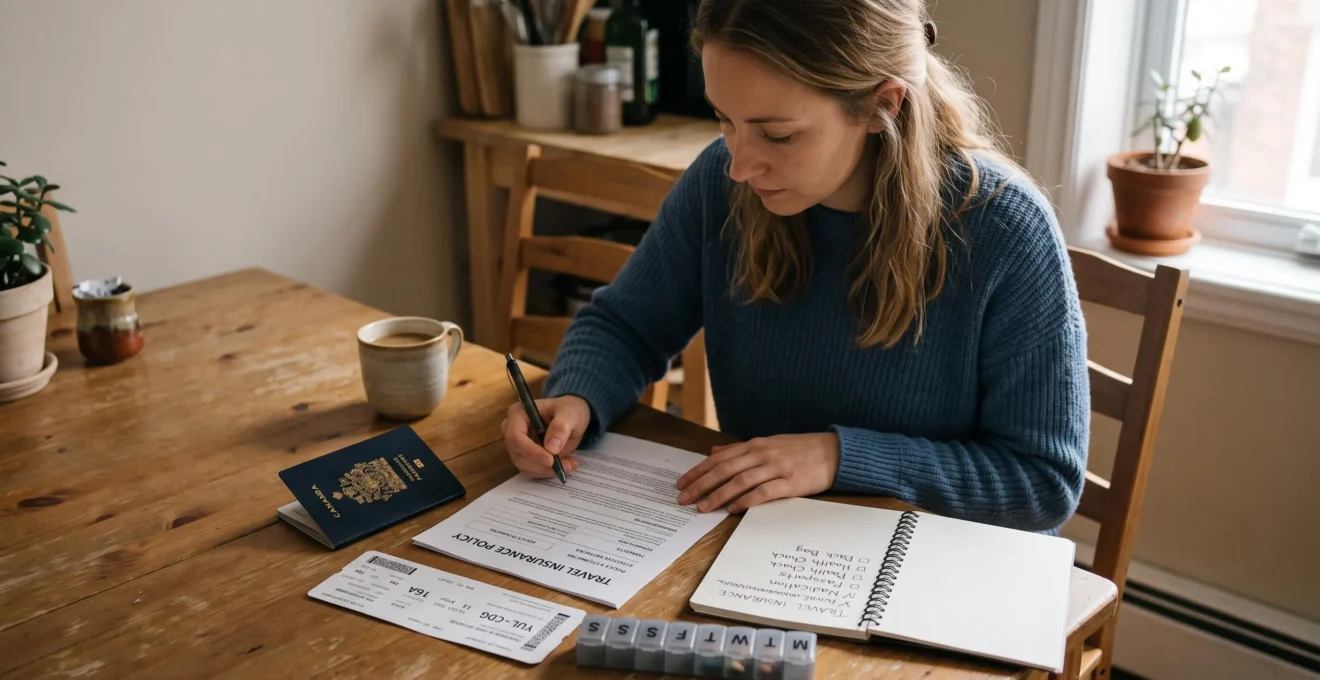
Une assurance voyage dédiée offre généralement des plafonds plus élevés et des garanties plus complètes qu’une carte bancaire, particulièrement pour les séjours prolongés ou les activités spécifiques au Canada. Les contrats spécialisés proposent fréquemment des services complémentaires adaptés aux voyageurs : téléconsultation médicale avant de consulter sur place, assistance disponible en français 24 heures sur 24, et prise en charge directe auprès des établissements de santé partenaires évitant l’avance de frais. Selon les informations communiquées par la marque IMAWAY, certains contrats intègrent ces services d’assistance renforcée et permettent d’obtenir un devis rapide adapté au profil du séjour.
Comparer les garanties ligne par ligne permet d’éviter de surpayer des couvertures inutiles. Un séjour touristique de deux semaines dans les grandes villes canadiennes n’expose pas aux mêmes risques qu’un trek en zone isolée ou un séjour de plusieurs mois. Adapter le niveau de garantie à la durée, aux activités prévues et aux éventuelles fragilités de santé permet de maîtriser le budget assurance tout en couvrant objectivement le risque financier réel.
Préparer son séjour au Canada : la check-list santé avant de partir
Anticiper le budget santé constitue une étape concrète de préparation. Pour un séjour de deux à trois semaines au Canada, prévoir une marge de sécurité comprise entre 200 et 500 dollars canadiens permet de couvrir une consultation bénigne ou un traitement mineur sans déséquilibrer le budget global du voyage. Cette réserve ne remplace pas une assurance, mais offre une capacité d’intervention immédiate en cas de besoin ponctuel.
- Vérifier les garanties de sa carte bancaire premium
Contacter l’établissement émetteur pour connaître précisément les plafonds, franchises, conditions d’activation et exclusions applicables au Canada. Conserver une copie des conditions générales accessible pendant le voyage.
- Souscrire une assurance voyage adaptée si nécessaire
Comparer les contrats sur les critères essentiels : plafond de frais médicaux, rapatriement, assistance, couverture des activités prévues. Souscrire avant le départ, car les contrats refusent généralement toute adhésion une fois le voyage commencé.
- Rassembler les documents et contacts d’urgence
Noter le numéro d’assistance de sa carte bancaire et de son assurance voyage, ainsi que les coordonnées de l’ambassade de France au Canada. Conserver ces informations accessibles hors connexion internet.
- Prévoir un moyen de paiement pour régler directement les soins
Les établissements canadiens exigent fréquemment un règlement immédiat avant ou après la consultation. Disposer d’une carte de paiement avec un plafond suffisant facilite la prise en charge sur place.
- Conserver tous les justificatifs de paiement
Les factures détaillées et reçus originaux sont indispensables pour toute demande de remboursement ultérieure auprès de son assurance ou de sa carte bancaire.
Pour compléter la préparation administrative du séjour, consulter le guide pratique des documents pour voyager au Canada permet de vérifier l’ensemble des formalités d’entrée et des justificatifs attendus par les autorités canadiennes.
Disclaimer YMYL : Les montants et ordres de grandeur mentionnés dans cet article constituent des informations indicatives destinées à faciliter la préparation budgétaire d’un voyage au Canada. Ils ne remplacent pas une vérification directe auprès des établissements de santé provinciaux, des régimes d’assurance maladie canadiens et des autorités sanitaires officielles. Les tarifs médicaux évoluent régulièrement et varient selon la province, l’établissement et les actes pratiqués. Toute décision d’assurance doit être fondée sur l’examen complet des garanties contractuelles et adaptée à votre situation personnelle.
La Sécurité sociale française rembourse-t-elle les soins reçus au Canada ?
La Sécurité sociale française ne rembourse généralement pas les soins médicaux reçus au Canada, sauf exceptions très limitées à vérifier auprès de l’assurance maladie avant le départ. Contrairement aux pays de l’Union européenne, le Canada ne fait l’objet d’aucune convention de sécurité sociale avec la France permettant une prise en charge automatique.
Combien coûte un passage aux urgences au Canada pour un touriste ?
Un passage en salle d’urgence pour un visiteur étranger coûte fréquemment entre 500 et 1 500 dollars canadiens pour une consultation sans hospitalisation, auxquels s’ajoutent séparément les honoraires du médecin urgentiste. Ces montants varient selon la province et la gravité du cas traité.
Faut-il souscrire une assurance voyage avant de partir au Canada ?
Une assurance voyage doit être souscrite avant le départ, car les contrats refusent généralement toute adhésion une fois le voyage commencé. Vérifier au préalable si la couverture de votre carte bancaire premium suffit en examinant les plafonds, franchises et exclusions applicables au Canada.
Quelle est la différence entre un médecin de famille et une clinique sans rendez-vous au Canada ?
Une clinique sans rendez-vous, appelée walk-in clinic, accepte les patients sans prise de rendez-vous préalable et constitue la solution la plus accessible pour un touriste. Un médecin de famille suit habituellement une patientèle stable de résidents et nécessite généralement une inscription préalable, rarement accessible aux visiteurs de passage.
Les frais d’hôpital au Canada sont-ils couverts par une carte Visa Premier ou Mastercard Gold ?
Les cartes Visa Premier et Mastercard Gold proposent une couverture des frais médicaux à l’étranger, mais avec des plafonds variables selon l’établissement émetteur, généralement compris entre 10 000 et 40 000 euros. Vérifier impérativement les conditions d’activation, les franchises applicables et les exclusions avant le départ, car ces garanties peuvent s’avérer insuffisantes en cas d’hospitalisation prolongée.
Connaître les ordres de grandeur des frais médicaux appliqués aux visiteurs étrangers au Canada permet de préparer sereinement son séjour sans sous-estimer le risque financier ni céder à un discours alarmiste. Vérifier point par point sa couverture existante, comparer objectivement les garanties disponibles et anticiper un budget santé adapté constituent les trois piliers d’une préparation efficace. Cette démarche objective évite les mauvaises surprises sur place et permet de profiter pleinement du voyage en toute sérénité.